Europa a adăugat mai multă capacitate de stocare în baterii în 2025 decât în orice an anterior, iar portofoliul deja contractat prin licitații este de trei ori mai mare decât ceea ce s-a construit efectiv. Acesta este un tur al locurilor în care se duce această capacitate, al componenței sistemelor, al modului în care sunt configurate și al constrângerii care decide dacă un proiect se construiește sau nu. Fiecare cifră de mai jos este documentată, iar sursele sunt listate la final.
Scara, în două cifre
UE a ajuns la 77.3 GWh de stocare cumulată în baterii la finalul lui 2025, față de 7.8 GWh în 2021. O creștere de zece ori în patru ani. Pentru a-și acoperi propriile nevoi de flexibilitate până în 2030, blocul trebuie să repete performanța: SolarPower Europe estimează necesarul la aproximativ 750 GWh până la finalul deceniului.
Adăugările din 2025 au fost de 27.1 GWh, o creștere de 45 la sută față de anul precedent și al doisprezecelea record consecutiv. Diferența dintre 77 și 750 este întreg fundamentul comercial al următorilor cinci ani și este motivul pentru care racordarea la rețea a devenit resursa rară, nu echipamentul.
Segmentul utility-scale a depășit pentru prima dată rezidențialul
Structura pieței s-a schimbat în 2025. Sistemele la scară utilitară (utility-scale) au livrat 55 la sută din toată capacitatea nouă, aproximativ 15 GWh de stocare front-of-meter într-un singur an, față de 6.5 GWh în 2024. Este mai mult decât o dublare în douăsprezece luni.
Rezidențialul a mers în direcția opusă, scăzând cu 6 la sută, la 9.8 GWh, a doua scădere consecutivă. Cauzele au fost prețurile mai mici la energie electrică și încetarea schemelor de sprijin de urgență care împinseseră bateriile casnice în Germania, Italia și Austria în timpul crizei energetice. Sistemele comerciale și industriale au crescut modest și rămân cel mai mic segment.
Unde se construiește
Primele cinci piețe din UE au absorbit 63 la sută din instalările noi din 2025: Germania 6.6 GWh, Italia 4.9 GWh, apoi Bulgaria, Țările de Jos și Spania. Concentrarea este în scădere, ceea ce contează mai mult decât ierarhia: cu un an înainte, aceleași cinci piețe dețineau aproape 80 la sută. Suedia și Finlanda au depășit împreună 1 GWh pentru prima dată, iar Franța și Țările de Jos s-au apropiat de scara gigawatt-oră în instalările utility-scale.
Germania este cea mai mare piață și cel mai clar semnal de avertizare. Capacitatea totală instalată este de circa 24 GWh, dar stocarea la scară mare reprezintă doar 3.5 GWh din aceasta; restul este rezidențial. Între timp, operatorii de rețea au primit cereri de racordare de peste 500 GW, de peste opt ori vârful de consum al Germaniei. Cea mai mare parte reprezintă poziționare speculativă în coadă, sub regula primul venit, primul servit.
În afara UE, Regatul Unit este cea mai matură piață utility-scale din Europa. Capacitatea operațională a ajuns la 6,872 MW în 2025, o creștere de 509 la sută față de 2020, cu aproape 10 GW de baterii front-of-meter așteptate în funcțiune până la finalul lui 2026 și o țintă Clean Power 2030 de 23 până la 27 GW. Diferența este vizibilitatea veniturilor: piața de capacitate britanică oferă patru-cinci ani de vizibilitate, ceea ce face proiectele bancabile într-un fel în care expunerea pur merchant de pe continent nu o face.
Portofoliul din licitații este de trei ori mai mare decât ritmul de construcție
Peste 80 GWh de stocare au fost atribuite prin licitații publice în cel puțin zece țări europene în 2025 - de trei ori mai mult decât s-a instalat în aceeași perioadă, cu termene de livrare între 2026 și 2030. Acesta este cel mai fiabil indicator anticipativ al locului în care se va concentra cererea de celule, invertoare, transformatoare și capacitate EPC.
Polonia: 20 GWh prin piața de capacitate, cu preț de închidere de 465 PLN/kW/an
Regatul Unit: 18 GWh prin piața de capacitate
Bulgaria: 13.7 GWh prin programele RESTORE finanțate de UE, care finanțează 113 proiecte în valoare de peste 1.3 miliarde de dolari
Italia: 10 GWh licitați
Lituania 4 GWh, Belgia 2.8 GWh, Germania și Grecia câte 750 MWh fiecare, Portugalia 500 MW în 43 de proiecte
Spania încă așteaptă aprobarea Comisiei Europene pentru mecanismul său de capacitate, motiv pentru care apare în tabelul instalărilor, dar nu și în cel al licitațiilor.
România și Bulgaria, în detaliu
Acestea sunt cele două piețe în care lucrăm, așa că cifrele merită enunțate precis, nu ca o medie regională.
România avea aproape 600 MW de stocare în baterii instalată la finalul lui 2025. La 1 iunie 2026, datele ANRE arătau 143 de proiecte de stocare însumând 9,147 MW în stadiu avansat de dezvoltare, dintre care 36 de proiecte și 2,050 MW erau programate să intre în operare în cursul lui 2026. Portofoliul este, prin urmare, de peste cincisprezece ori mai mare decât baza instalată.
Motivul pentru care capitalul se mișcă este arbitrajul, nu politica publică. Un studiu ENTSO-E a estimat câștigurile zilnice medii ale stocării din România la 792 EUR pe MW de capacitate instalată, locul patru în Europa, după Ungaria cu 800, Bulgaria cu 798 și Grecia cu 797. Toate patru se află în Europa de Sud-Est, iar cauza comună este interconectarea slabă cu piețele mai ieftine din Europa Centrală. Solarul comprimă prețurile în timpul zilei, importurile stabilesc prețul la vârful de seară, iar spread-ul dintre cele două reprezintă venitul.
Bulgaria a ajuns la aproximativ 2,500 MWh de stocare instalată până la finalul lui 2025 și este una dintre primele cinci piețe din UE după capacitatea nouă, în mare parte pe seama granturilor RESTORE. Pentru o țară de dimensiunea ei, este cea mai agresivă construcție de stocare din uniune.
O singură cifră pune în perspectivă constrângerea rețelei din România: 1,530 de proiecte regenerabile cu o putere aprobată pentru evacuare cumulată de 91,118 MW se află în prezent în procesul de racordare, în timp ce operatorii se așteaptă ca 647 de proiecte însumând 30,366 MW să fie efectiv puse în funcțiune între 2026 și 2035. Coada este de aproximativ trei ori mai mare decât ceea ce rețeaua se așteaptă să racordeze.
Din ce sunt făcute, de fapt, aceste sisteme
Stocarea staționară s-a orientat aproape exclusiv către fosfatul de fier și litiu (LFP). LFP cedează densitate energetică în fața chimiilor pe bază de nichel și câștigă durată de viață în cicluri, stabilitate termică și cost, ceea ce este compromisul corect atunci când activul stă pe sol și ciclează zilnic timp de cincisprezece ani, în loc să se deplaseze.
Europa și-a construit o industrie de celule, dar nu pentru această piață. Capacitatea nominală de producție de celule din UE a ajuns la 252 GWh în 2025, iar peste 90 la sută din ea este orientată către vehicule electrice, cu aproximativ 70 la sută folosind chimii pe bază de nichel. Polonia conduce cu 86 GWh pe an, apoi Ungaria cu 78, Franța cu 42 și Germania cu 40. Rezultatul este o nepotrivire: continentul fabrică celule la scară și totuși importă chimia pe care piața sa de stocare o cumpără efectiv. Producția de material activ catodic și anodic rămâne veriga cea mai slabă a lanțului, în timp ce aprovizionarea cu electrolit și separatoare stă mai bine.
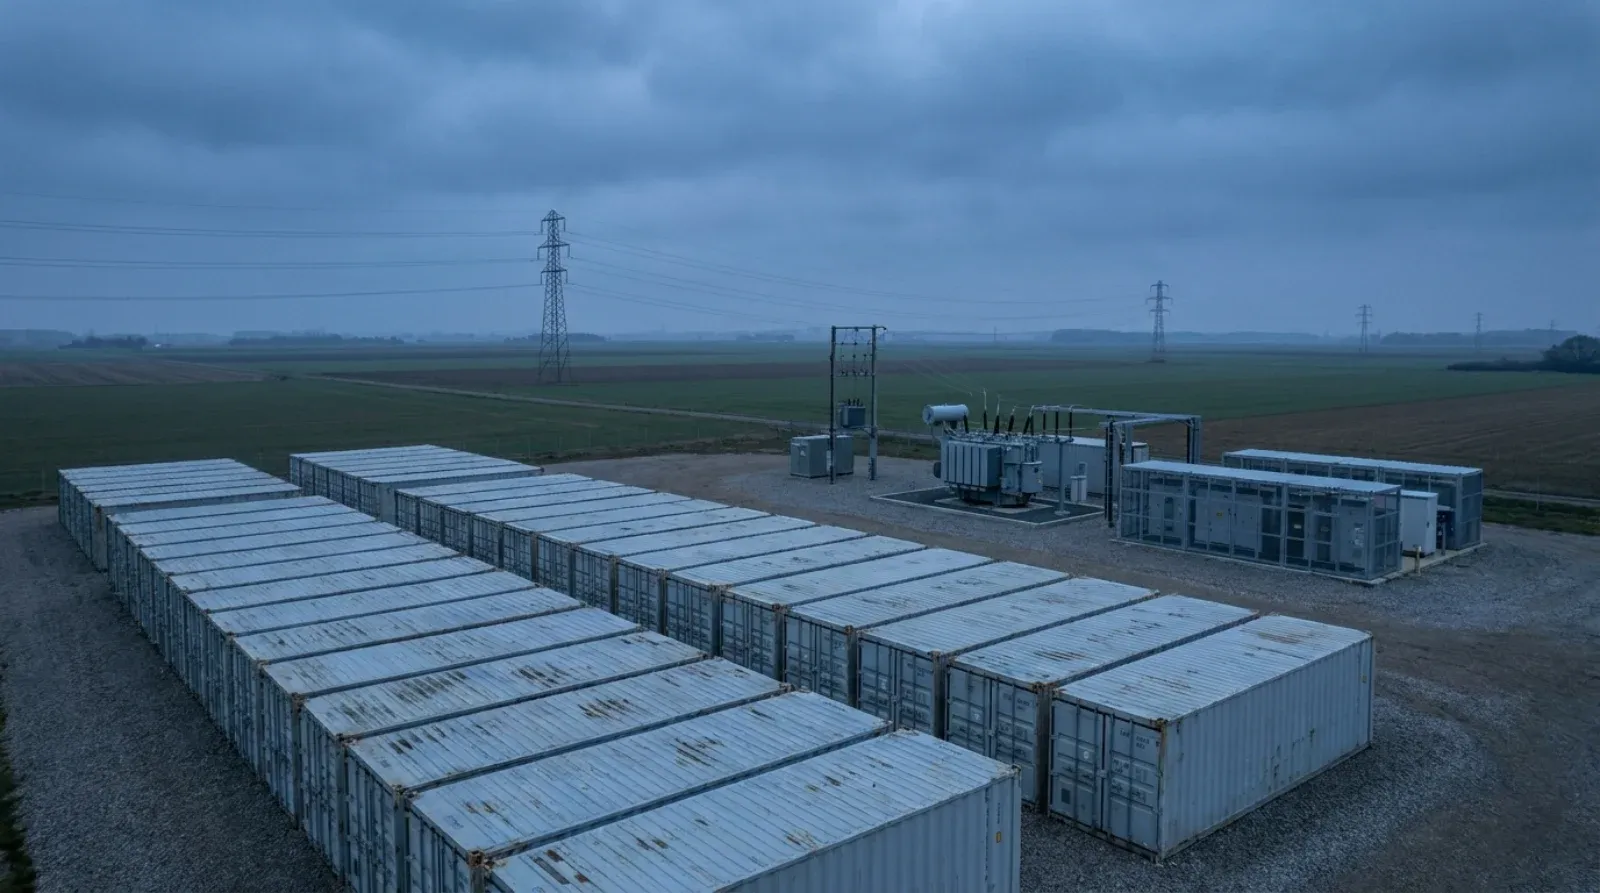
La nivel de sistem, piața s-a standardizat în jurul unităților containerizate. Un bloc modern utility-scale este o incintă de 20 de picioare din clasa 5 MWh, răcită cu lichid, cu detecție și stingere a incendiilor integrate, livrată preasamblată și conectată la un sistem separat de conversie a puterii și la un skid de transformator de medie tensiune. Acesta este motivul pentru care graficele proiectelor sunt acum stabilite de lucrările de rețea și de cele civile, nu de livrarea bateriilor.
Prețurile pachetelor (pack) au scăzut la 70 de dolari pe kWh în 2025, o cădere de 45 la sută într-un singur an, ceea ce a făcut din stocarea staționară cel mai ieftin segment litiu-ion pentru prima dată. Tehnologia nu mai este bariera.
Cum sunt configurate
Durata urmează structura veniturilor, iar proiectele care se construiesc acum arată clar împărțirea. Sistemele de două ore domină acolo unde banii vin din arbitraj și servicii de sistem, adică în cea mai mare parte a Europei continentale de astăzi. Sistemele de patru ore apar acolo unde plățile pentru capacitate sau schemele de lungă durată răsplătesc păstrarea energiei mai mult timp.
Cele mai mari proiecte ilustrează ambele extreme. LEAG și Fluence construiesc cel mai mare sistem din Europa la Jaenschwalde, în Germania, de 1 GW și 4 GWh, o configurație de patru ore anunțată în noiembrie 2025. În Regatul Unit, proiectul Trafford al Carlton Power din Manchester are 1,040 MW, iar Matrix Renewables a semnat un contract EPC complet cu Tesla pentru o instalație Megapack de 500 MW și 1 GWh la Eccles, o configurație de două ore care a obținut avizele de urbanism și este pregătită pentru construcție.
Consecința inginerească a acestei alegeri nu este doar cantitatea de baterii. Durata stabilește rata C (C-rate) la care lucrează celulele, care stabilește sarcina termică, care stabilește proiectarea răcirii și, prin ea, curba de degradare și condițiile de garanție. Un sistem de două ore și unul de patru ore, la aceeași putere, sunt mașini diferite, nu aceeași mașină cu mai multe cutii.
Constrângerea determinantă este racordarea, nu bateria
Aceasta este concluzia practică a tot ce s-a spus mai sus. Costul echipamentelor a scăzut cu 45 la sută într-un an și s-a standardizat în containere. Aprovizionarea cu celule este strânsă pe chimie, dar nu pe volum. Ceea ce decide dacă un proiect există este racordarea la rețea: 500 GW de cereri speculative în Germania, 91 GW în coada din România față de 30 GW așteptați să se racordeze.
Reglementatorii au răspuns făcând scumpe pozițiile în coadă. România a majorat garanția financiară pentru emiterea avizului tehnic de racordare (ATR) de la 5 la 20 la sută din tariful de racordare, în mai 2026, a adăugat o garanție de participare de 20,000 euro pe MW pentru intrarea într-o licitație de alocare a capacității și 30 de euro pe kW la solicitarea autorizației de înființare. Germania a promis propriul pachet de reformă a racordării. Direcția este aceeași peste tot: capitalul se angajează mai devreme, iar solicitarea unei capacități mai mari decât cea pe care intenționezi să o construiești este acum un cost real, nu o opțiune gratuită.
Comprimarea veniturilor este deja vizibilă
Oricine își modelează un proiect pe spread-urile de astăzi ar trebui să se uite la ce s-a întâmplat în Germania în 2025. Spread-ul de arbitraj pentru un sistem de două ore a fost în medie de 140 de euro pe MWh vara și a scăzut la 79 de euro pe MWh până în trimestrul al patrulea, potrivit S&P Global Platts. Este o comprimare de 44 la sută în două trimestre, provocată chiar de capacitatea de stocare care a intrat în sistem.
Același mecanism va ajunge și în Europa de Sud-Est. Cei 792 de euro pe MW pe zi care fac România atractivă astăzi există pentru că stocarea este rară acolo, iar interconectarea este slabă. Adăugarea a 2 GW într-un singur an schimbă prima condiție. Un model financiar construit pe spread-ul actual, menținut constant timp de cincisprezece ani, nu este o prognoză - este o ipoteză și ar trebui etichetată ca atare.
Reglementări care intră în vigoare de acum până în 2027
Trei instrumente vor schimba modul în care se cumpără stocarea, nu doar modul în care se construiește.
Regulamentul UE privind bateriile: declarații privind amprenta de carbon obligatorii pentru bateriile industriale din 2025 și un pașaport electronic complet al bateriei, care acoperă originea, chimia, intensitatea carbonului și reciclarea, din februarie 2027
Regulamentul privind industria cu zero emisii nete (Net-Zero Industry Act): implementat de statele membre din 2026, impunând ca cel puțin 30 la sută din capacitatea licitată să fie evaluată pe criterii non-preț, precum sustenabilitatea și reziliența lanțului de aprovizionare
Regulamentul privind materiile prime critice (Critical Raw Materials Act): ghidurile de due diligence sunt așteptate până în august 2026
Efectul practic este că prețul pe kWh încetează să mai fie singura variabilă într-o licitație. Amprenta de carbon, proveniența materialelor și reciclabilitatea devin condiții de eligibilitate. Un furnizor care nu poate produce un pașaport al bateriei în 2027 nu este un furnizor mai ieftin, ci unul neeligibil.
Ce verificăm înainte de angajarea capitalului
Munca noastră se află exact în punctul în care aceste cifre întâlnesc un amplasament concret, așa că aceasta este varianta scurtă a ceea ce urmărim:
Dacă puterea de racordare solicitată corespunde cu ceea ce nodul poate prelua fizic, înainte de a se constitui o garanție pe ea
Dacă durata aleasă corespunde veniturilor pe care modelul le presupune efectiv și ce face rata C degradării la acea durată
Dacă raportul UL 9540A acoperă produsul și configurația care se instalează efectiv sau una înrudită, de la același furnizor
Dacă garanția este redactată în raport cu regimul de ciclare, intervalul de temperatură și politica de stare de încărcare în care amplasamentul va funcționa cu adevărat
Dacă ipoteza de venit este un spread observat astăzi sau un spread menținut constant pe toată durata de viață a activului
Nimic din toate acestea nu este exotic. Este diferența dintre un model care trece de analistul unui finanțator și unul care nu trece.
Surse
SolarPower Europe, EU Battery Storage Market Review 2025, comunicat de presă din 28 ianuarie 2026
S&P Global Commodity Insights, perspectiva europeană a stocării și datele Platts privind spread-urile, 2025 și 2026
Wood Mackenzie, analiza instalărilor europene de stocare în baterii și a cozii de racordare din Germania
Datele ANRE privind proiectele de stocare din România la 1 iunie 2026, prin Cursdeguvernare și Romania Insider, iulie 2026
Studiul ENTSO-E privind veniturile din stocarea în baterii pe piețe
Comunicatul de presă ANRE din 21 mai 2026 privind modificarea reglementărilor de racordare și licențiere
Anunțul Fluence și LEAG privind proiectul Jaenschwalde, noiembrie 2025; anunțul Matrix Renewables privind proiectul Eccles